第36章ギリシャショック③
3-7.パピレス(3641)への投資
「勝つ投資 負けない投資」の中では投資の具体例が出てきませんが、実際に五月が投資をした銘柄を見ていきます。
五月が大量保有していたパピレス(3641)のエントリーについて見ていきます。
パピレスは電子コミックのレンタルを主たる事業とする企業です。
パピレスは2015年8月10日(月)の大引け後、適時開示情報で「連結決算開始に伴う連結業績予想の公表及び個別第2四半期累計期間及び通期業績予想の修正に関するお知らせ」という発表します。
この内容は新たに中国の企業を連結に含めたため、業績予想を変更するというものです。
パピレスは「業績予想の修正ではなく、連結業績予想の公表になります」と説明していますが、実質的には上方修正です。
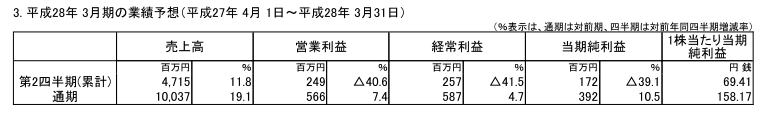
旧予想です。
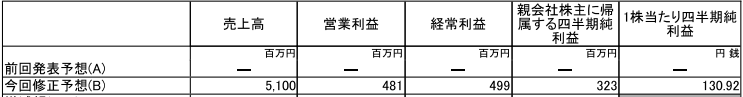
新たな予想です。
第2四半期の新予想です。
通期の新予想です。
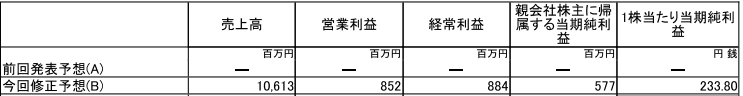
単純に1株利益(EPS)を比べても第2四半期で69.41円→130.92円、通期で158.17円(PER13.05)→233.80円(PER8.83)に急増です(PERは8月10日の終値2065円で計算)。
五月はこの上方修正を見て、一気に買いに行きます。
PERが割安だったこともあったかもしれません。
8月12日(水)、13日(木)、14日(金)、17日(月)に立て続けに大量に買いに行きます。
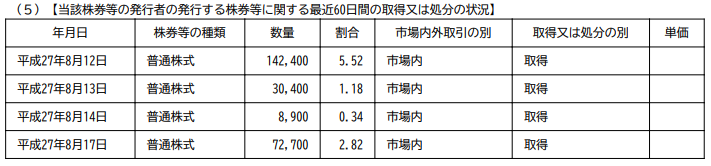

大量保有報告書は8月19日(水)、20日(木)、24日(月)に提出されました。
http://www.kabupro.jp/edp/20150819/S1005S0O.pdf
http://www.kabupro.jp/edp/20150820/S1005SCI.pdf
http://www.kabupro.jp/edp/20150824/S1005STI.pdf
五月はもともと電子書籍に狙いを付けていました。
「一度スマホを手にした人がガラケーに戻ることはないように、電子書籍の市場も伸びることはあっても縮むことは考えにくい」(日経マネー2016年2月号)
と言っており、それは「不可逆な成長」(同)と言います。
電子書籍セクターの中でパピレスを選んだ理由です。
(※電子書籍セクターでパピレスは)「上場している専業2社の中では、収支構造が格段に優れているからです。
決算書を見比べてみると、同社の広告宣伝費の高さが目に入ります。
売上総利益率は競合より約15ポイントも高く、その分を広告宣伝に費用を掛ける余裕があるのです。
顧客獲得にコストを掛けられない事業者は相次いで撤退を決めており、勝ち組は市場規模の拡大以上の成長を享受できるでしょう。
また同社の松井康子社長に面会して、本に対する愛情がものすごく強い方だと感じました」(日経マネー2016年2月号)
パピレスは利益率が良く、顧客獲得のための宣伝費用をかけることができるということです。
パピレスを前ページで紹介した投資手法に当てはめてみます。
・小型株であること。
→2015年7月31日の時価総額52億4256万円で小型株です。
・成長株であること。
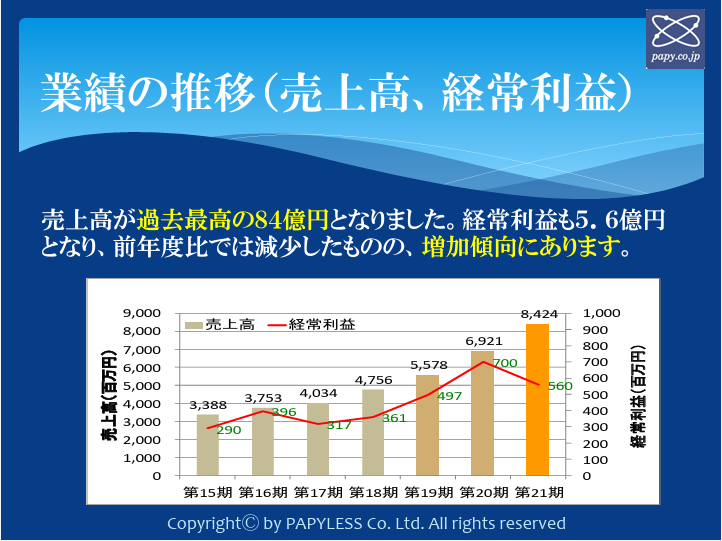
→経常利益こそ広告費の先行投資で減少しましたが売上は右肩上がりで成長性があります。
・経営者に熱意があること。
→「松井康子社長に面会して、本に対する愛情がものすごく強い方だと感じました」(日経マネー2016年2月号)とあり熱意充分です。
・成長ストーリーが別の銘柄で業績・株価ともに大きく伸びたパターンに合致しているか、世の中の大きな流れに合致していること。
→「不可逆な成長」(日経マネー2016年2月号)と捉えており、世の中の大きな流れに合致しています。
・3つのパターンが来た時に試し買いをする。
→試し買いはせず、上方修正をきっかけに5.52%買い付けた8月12日が最初の買いです。
・上方修正で本格的に資金を投入する。
→中国の企業を連結に含めたことによる実質的な上方修正で買いに行きました。
・目標株価に到達したら利確する(目標株価=過去の高値のPER×将来のEPS)。
→この時点での上場来高値は2013年11月20日の4540円でした。2013年11月8日発表の決算短信の通期の予想EPSは159.19円ですのでPER28.52(=上場来高値4540円÷EPS159.19)です。
利確の目途としてこのPERを考えていたかもしれません。
五月が大量に買った2015年8月の直近の決算短信(2015年8月10日発表)では通期の予想EPSは233.80円なのでPER28.52×EPS233.80=目標株価6668円を考えていたかもしれません(2015年8月10日の終値は2065円)。
・自信がある時は全力で資金を入れる。
→8月17日の終値3560円に保有株数25万4400株を掛けると9億566万4000円の資金です。正確な買付単価は分かりませんが、資産25億円のうち9億円前後を投入しており、かなり強く買い込んでいます。
五月のパピレスの投資をざっくばらんに言えば、「不可逆な成長」が進行している電子書籍セクターに以前から目を付けていたところ、適時開示のチェック中にパピレスの上方修正を発見し、これこそ「頭角を現し始める初動」と見て一気に買いに行った、と言ったところでしょう。
パピレスに対する具体的な投資行動を説明すれば上記のようになりますが、抽象的なレベルではもっと広い視野で見ていました。
それを紹介します。
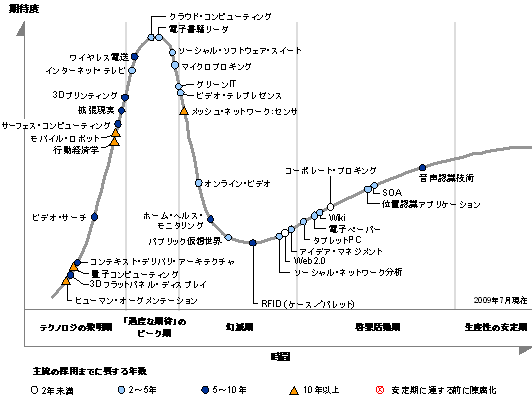
米調査会社のガートナーグループが毎年発表する「先進テクノロジーのハイプ・サイクル」を参考にしていたと言います。
ハイプ・サイクルは先進技術の期待度の高さを曲線に表し、「黎明期」「『過度な期待』のピーク期」「幻滅期」「啓蒙活動期」「生産性の安定期」と区分しています。
「09年のハイプ・サイクルでは電子書籍リーダーは「過度な期待」のピークのまさに頂点にいました。
ハイプ・サイクルではそこから幻滅期に向けて期待度が下がり、底をつけてから緩やかに上昇していきます。
株価もまさにこれと同じ軌跡を描きます。
世間の過度な期待を集めている時は高値づかみになる危険が高いのです」(日経マネー2016年2月号)
https://www.publickey1.jp/blog/09/2009twitter.html
「同社(※パピレス)に注目したのは携帯端末の普及で電子書籍が身近になった一方で、人々が電子書籍を話題にすることが減っているからです」
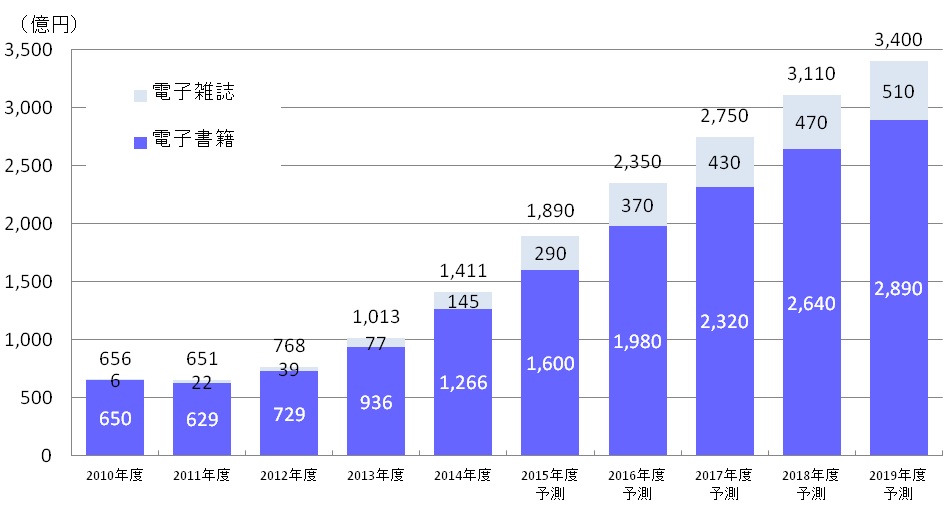
「インプレスの調査では14年度の国内の電子書籍と雑誌の市場規模は1411億円、それが15年度は1890億円となり、19年度は3400億円に拡大すると予測されています」(日経マネー2016年2月号)
https://research.impress.co.jp/topics/list/ebook/491
「勢いが増しているのに話題にのぼらないのは、電子書籍が流行りものから脱し、一つの産業として私達のライフスタイルにしっかりと根付き始めていることの証です。
トレードではなく長期投資の対象とするならば、この時期こそがエントリーの機会。
世間の関心が高まっている時期は適切なタイミングではないのです」(日経マネー2016年2月号)
五月がここまで入念に資料を調べるのは、フェローテックでの失敗があったかもしれません。
「勝つ投資 負けない投資」でフェローテックでの敗因(?)を述べています。
「実は当時、世界的には太陽光パネルの生産能力はかなりの過剰になっていて、バブル崩壊の様相を呈していました。
日本では震災を受けてクリーンエネルギーがにわかに注目を浴びていましたが、新たに製造装置を買う顧客はほとんどいない状況だったのです」
「その銘柄(※フェローテック)を買っている最中に僕は気が付かなかったのですが、恐らく機関投資家やヘッジファンドのプロたちは当然のようにそのことを知っていたのでしょう」(P93~94)
勉強不足を悔いたのか、パピレスの時は様々な資料から投資判断をしています。
参考文献
https://cf.pfdata.fisco.jp/data/brand/3641/TDNET_PDF/140120150420444025.pdf
https://cf.pfdata.fisco.jp/data/brand/3641/TDNET_PDF/140120150730464062.pdf
3-8.日本ライフライン(7575)への投資
五月の日本ライフラインへの投資を紹介します。
日本ライフラインは医療機器の輸入販売から製造販売に軸足を移しつつある企業です。
医療費の抑制を目的とする政府の医療制度改革の一環として、2011年に特定保健医療材料の保険償還価格の引き下げが行われ、その後も継続的に引き下げられていきます。
その影響で医療機器の価格の下落が続いていました。
そのような環境の中、日本ライフラインは収益性の高い自社製品の開発に活路を見出していきます。
2013年度より前は業績の増減を繰り返していましたが、2013年第1四半期(2013年6月30日締、7月31日発表)からは驚異的な増益率を見せます。
採算の良い自社製品が貢献し始めたためです。
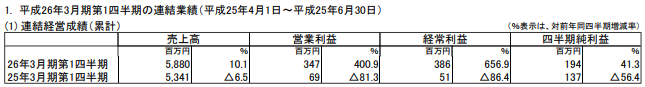
2013年10月28日には好業績に加え、通期予想の上方修正を発表します。
上方修正は五月にとって重要なキーワードなので、少なくともこの時には日本ライフラインに注目していたはずです。
好調に見えた日本ライフラインですが、第4四半期の決算短信の発表を一カ月後に控えた2014年4月9日、突如特別損失の発生を適時開示情報で発表します。
出資と貸し付けを行っている海外の会社の財政が悪化し、その関係で日本ライフラインの業績が赤字に転落するということです。
https://cf.pfdata.fisco.jp/data/brand/7575/TDNET_PDF/140120140409035705.pdf
日本ライフラインは2013年度に入ってからは増収増益に加え、上方修正も発表する「優等生」でした。
そこで特損による赤字転落です。
それまでの成長力と通常ならば黒字であることを考えれば、この赤字転落は「たまたま風邪を引いて本調子じゃなかった」と言えるでしょう。
2014年5月2日に2014年3月期の本決算の決算短信が発表されます。
事前の適時開示情報の通り赤字です。
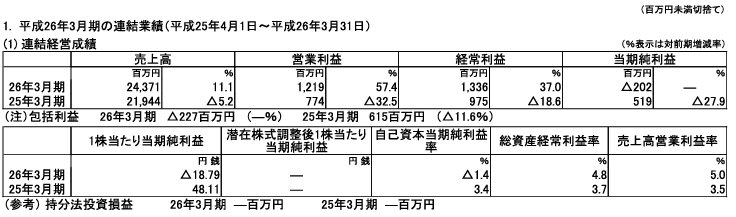
https://pdf.irpocket.com/C7575/CaoZ/hQtX/qnkD.pdf
五月はここで買いに行きます。
「最終赤字に転落した14年3月期の決算資料から読み取ったのが同社の構造転換。
輸入販売していた主力のペースメーカーの売上高は、競争激化により、前期までの5年間で半分近くに落ち込んだ。
半面、カテーテルや人工血管など自社開発した付加価値の高い製品の販売が急増、売上高全体の半分に達し、収益力が高まっていた」(日経ヴェリタス2015年3月15日号)
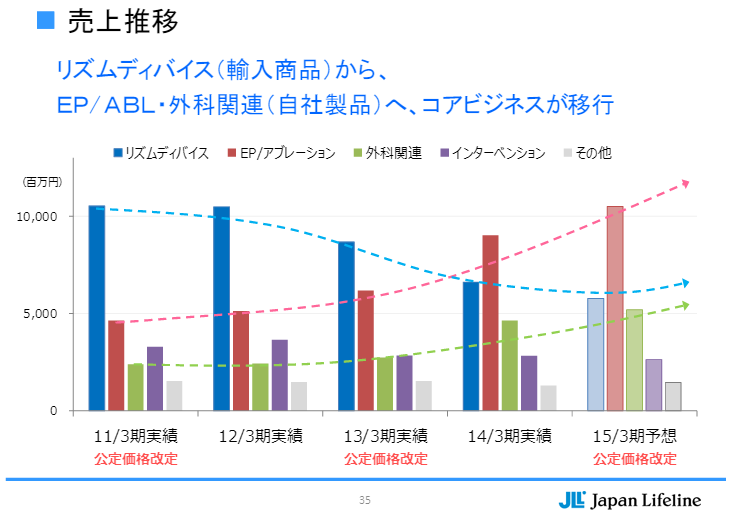
https://pdf.irpocket.com/C7575/CaoZ/hQtX/bQn6.pdf
商社からメーカーへの転換で大きく株価が伸びたパターンが過去にありました。
東京エレクトロンです。

日興フロッギー2024年8月6日より
過去に業績・株価ともに大きく伸びたパターンに合致しているとは言え、赤字発表のあった5月2日でPER15.05です(終値685円、予想EPS45.52)。
上方修正のような「頭角を現し始める初動」もなく、PERもさほど割安ではないことを考えると、おそらく最初は試し買いで一過性の赤字転落を拾いに行ったのではないでしょうか。
2014年度の第1四半期は前年の反動もあって減益です。
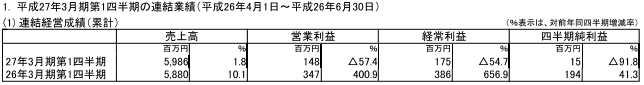
日本ライフラインは心疾患治療用のワイヤ(3月26日)やペースメーカー(7月4日)の薬事承認、ドイツ製カテーテルの独占販売権(8月5日)を取ります。
五月はそのことを材料視したのでしょう、日本ライフラインを買い集めていきます。
2014年10月24日(金)までに38万5800株を買います(単価は640~800円でしょう)。
発行済み株数1130万2497株の3.41%です。
10月24日の大引け後、日本ライフラインは「業績予想の修正に関するお知らせ」と題して大幅な上方修正を発表します。
1株利益(EPS)で45.52円→83.68円、1.8倍の上方修正です。
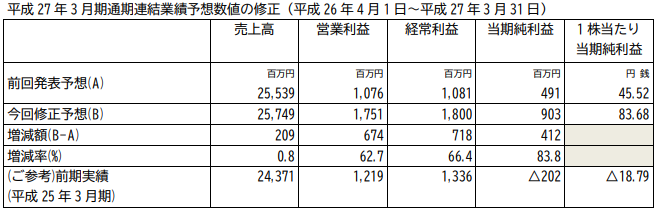
https://cf.pfdata.fisco.jp/data/brand/7575/TDNET_PDF/140120141024064173.pdf
五月はこの上方修正の翌々営業日、10月28日(火)から猛烈に買い出します(翌営業日はストップ高)。
これこそ「頭角を現し始める初動」と見たのでしょう。

11月12日の時点で76万1300株、6.74%の保有です。
大量保有報告書も提出です。
11月13日大量保有報告書
http://www.kabupro.jp/edp/20141113/S1003GI5.pdf
11月13日変更報告書
http://www.kabupro.jp/edp/20141113/S1003GL8.pdf
11月19日変更報告書
http://www.kabupro.jp/edp/20141119/S1003IQ2.pdf
参考までに11月13日の大量保有報告書の報告義務発生日のPERです。
2014年11月6日、終値1025.04円、予想EPS83.68円、PER12.24
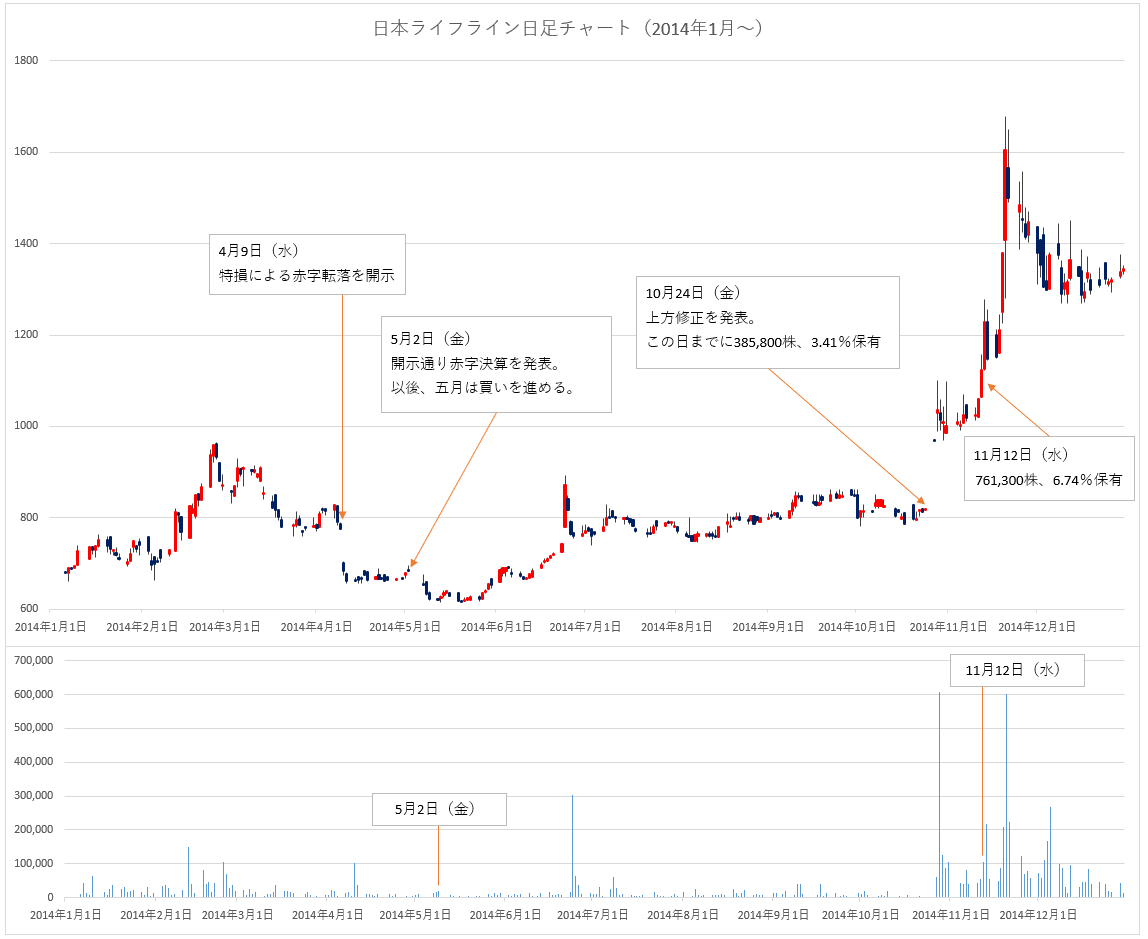
2015年2月2日には100万株、8.85%まで保有します(2月2日終値は1411.04円なので14億1104万円になります)。
2月2日変更報告書
http://www.kabupro.jp/edp/20150204/S1003Y1S.pdf
今まで説明してきましたが、改めて五月の投資手法(前ページ参照)に日本ライフラインを当てはめてみます。
・小型株であること。
→五月が本格的に買いに行った2014年10月24日終値820円で時価総額92.66億円(1130万株)で小型株です。
・成長株であること。
→前述のように自社製品が貢献して2013年から増収増益の成長株でした。
・経営者に熱意があること。
→五月が日本ライフラインの経営陣をどう評価していたか不明です。
・成長ストーリーが別の銘柄で業績・株価ともに大きく伸びたパターンに合致しているか、世の中の大きな流れに合致していること。
→東京エレクトロンのパターンに合致しています。
・3つのパターンが来た時に試し買いをする。
→一過性の赤字転落で試し買いに行きました。
・上方修正で本格的に資金を投入する。
→2014年10月24日の上方修正を受けて本格的に買いを入れます。
・目標株価に到達したら利確する(目標株価=過去の高値のPER×将来のEPS)。
→五月が大量に買いに行くきっかけになったのは2014年10月24日の上方修正の発表です。
それ以前の直近の高値は2014年2月26日の965円です。
2014年3月期の予想EPSは45.34円だったのでPER21.28です。
2014年10月24日の上方修正の発表では通期の予想EPSは83.68円なのでPER21.28を掛けると1781円です。
この株価を目標株価としたかもしれません(五月が大量に買いに行った2014年10月28日の終値は1035.04円)。
・自信がある時は全力で資金を入れる。
→11月12日の終値1123.04円で計算すると約8.55億円です。
資産25億円のうち1/3を入れています。強く買っています。
当初の目標株価(?)の1781円は2015年3月には到達します。
五月はもっとEPSが伸びると思ったのでしょう、利確するどころかその後も買い増していきます。
2015年6月25日に提出された有価証券報告書です。
五月だけでなく、そーせい(4565)の大株主でcis以上の資産を持つ個人投資家・五味大輔の名前も見えます。
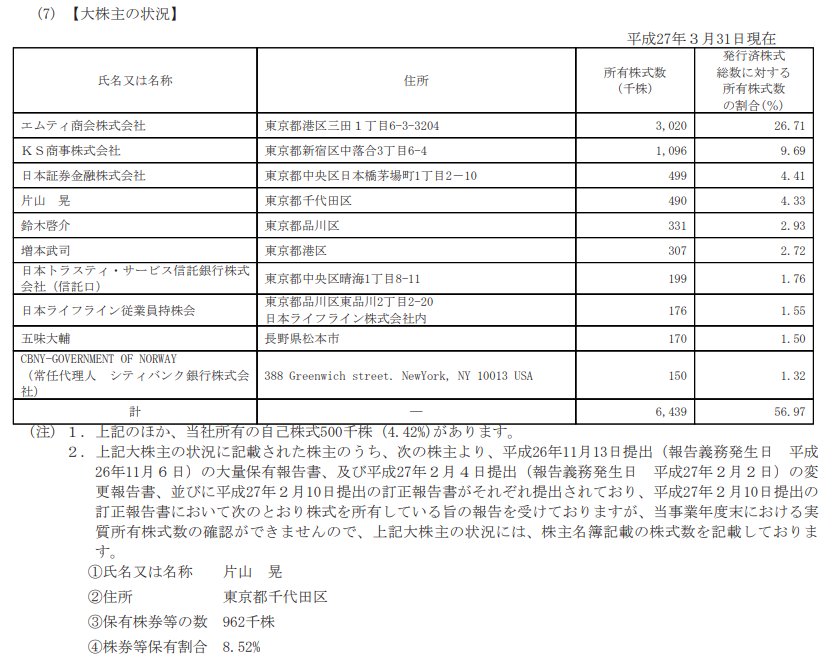
※注釈欄については、信用取引で買っている分についてのことです。
五月は日本ライフラインで大勝負に出ます。
cis伝HOME BNF伝TOP
第36章ギリシャショック②>第36章ギリシャショック③>第36章ギリシャショック④