第36章ギリシャショック②
2.2014年10月~2015年5月の五月
前述したように五月は2014年9月30日にワールドビジネスサテライトに出ます。
その後、五月はツイッターやニコニコ生放送、ブログで情報を発信しつつ投資をしていました。
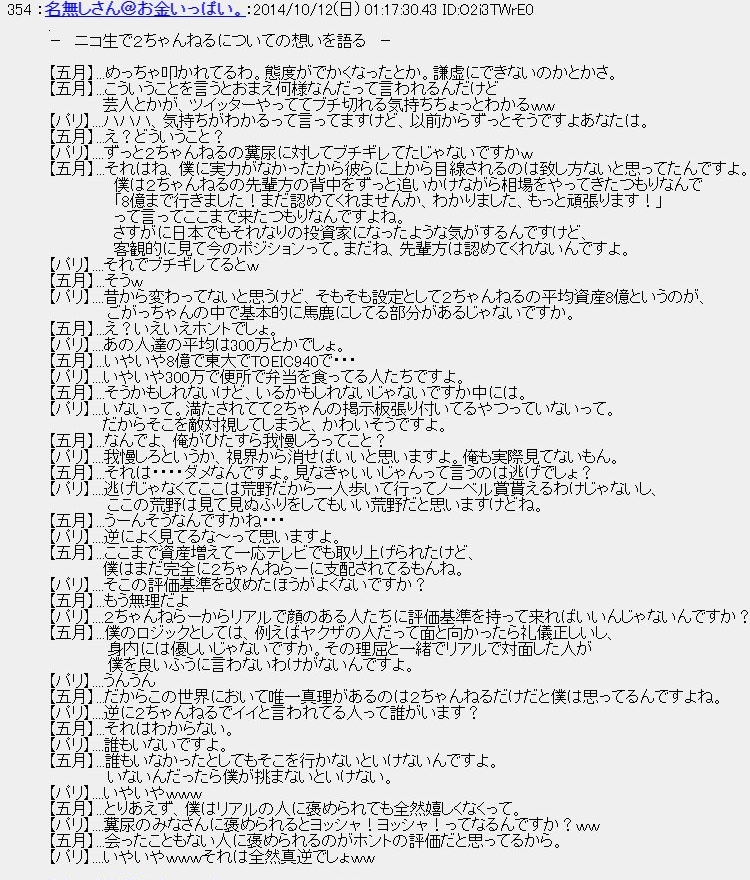
※「パリ」は、ぱりてきさす のこと。
2014年11月、五月は大きな勝負に出ます。
チャームケアと日本ライフラインの大量保有報告書を出します。


五月は「言い訳できないオープンリーチ」と言っています。

五月は2年後に利益を出す算段です。
大量保有報告書に関連していくつかメディアに出ます。
11月13日の日本証券新聞です。
日本証券新聞2014年11月13日
ここで五月は「市場に価値を発見されていない銘柄」に投資すると言っています。
レオスを退職した理由として「投資する資金を稼ぐという意味で自由にやりたい。会社にいると自己資金の運用に制約がある」と言っています。

日経新聞2014年11月15日
画像
「業績などを小まめに点検し、買うと決めたら2~3年の時間軸でずっと保有する」と言っています。
以前は半年程度の投資だったのが2~3年に変わっています。
11月19日に日本ライフラインが急騰した際は日経QUICKに名前が載ります。
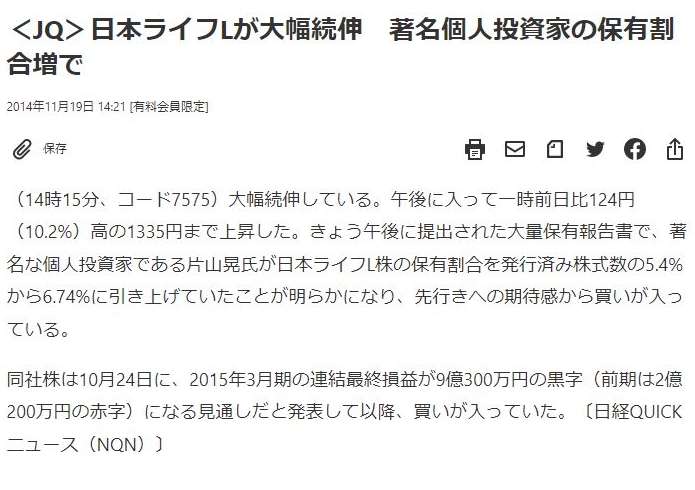
2014年大納会の12月30日に日経ヴェリタスにコメントが載ります。
日経ヴェリタス2014年12月30日
2014年10月30日の金融緩和について「さえない消費に米量的緩和の終了で日本株は下落すると判断し、空売りのポジションを取っていた」ため、損失を被ったと言います。
2015年になって3月27日に日経新聞に出ます。
日経新聞2015年3月27日
“「あの失敗は心底こたえた」。著名な個人投資家の片山晃氏(32)は、アベノミクス相場初期の2012年末、空売りを膨らませ3週間で約3億円の損失を出した。
この失敗を機に割安な銘柄を厳選し、上がるまでじっくり待つ今のスタイルに変更したという”
2012年末の3億円の損失は、五月が引退宣言をしたきっかけになったものです。
第34章で紹介しました。
この失敗を機に、上がるまでじっくり待つスタイルに変更したといいます。
上述のようにじっくり待つとは2~3年のことでしょう。
当初は、大まかに言えば第1~3四半期のいずれかの決算発表で買って本決算で売るという時間軸でした。
これが割安な銘柄を厳選し2~3年の時間軸で投資するといいます。
この変化は、2015年5月28日の日経新聞の記事によると“割安さだけでなく成長性も重視するスタイル”と言っています。
【記事】
五月は2015年5月15日、初めての著作を上梓します。
ファンドマネージャーの小松原周との共著です。
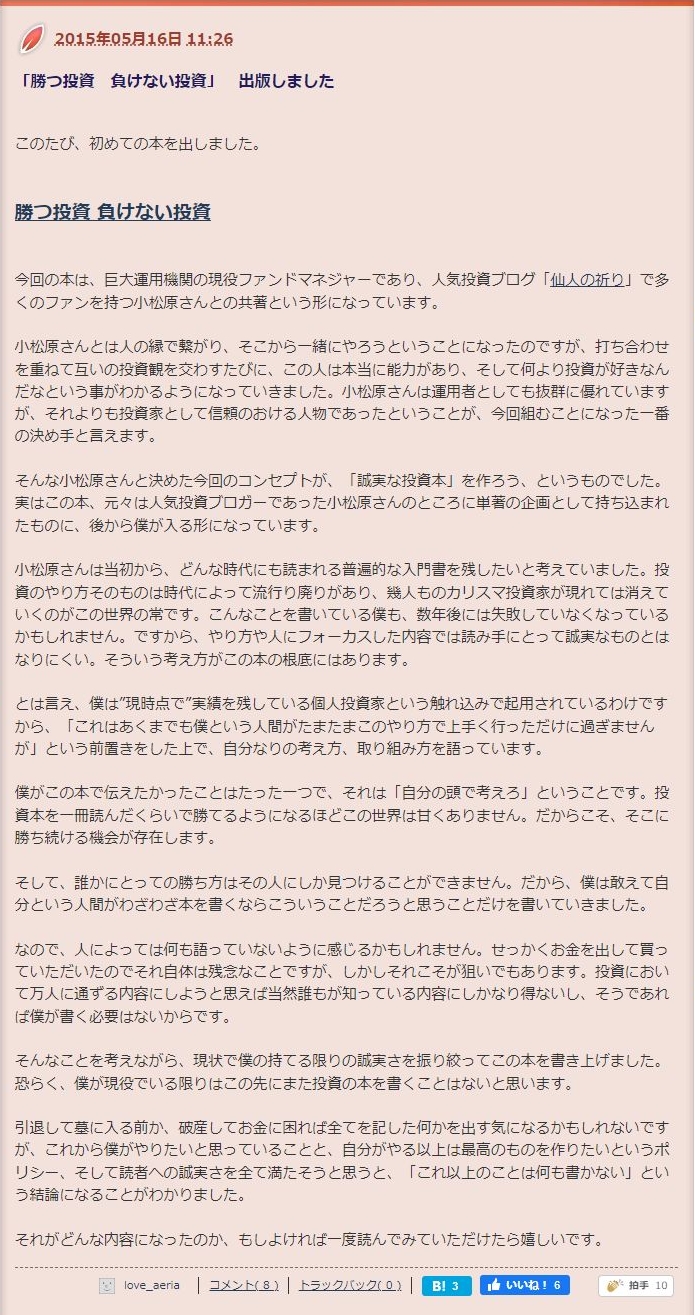
仙人の祈り

プライベートでは結婚もし、本も発売し人生乗っていました。
3.「勝つ投資 負けない投資」
五月の著書である「勝つ投資 負けない投資」の内容を踏まえて五月の投資方法を紹介します。
小松原周の部分は割愛し、五月の部分のみを取り上げます。
五月にとって「投資とは、現在と未来の価値の間にあるギャップを埋める行為」(P67)であり、「現在と未来の価値の間にあるギャップ」に気が付く「投資力」(P67)と、「ギャップを埋める行為」(P67)の「投資手法」(P46)が重要と言います。
3-1.投資力について
五月の言う投資力とは、「変化に気付く力であり、それがもたらす未来を考え抜く発想力や想像力」(P67)であり、「この投資力の源泉となるのが、「疑問を持つ」こと」(P67)です。
投資力のポイントです。
①変化に気付くこと
②変化がもたらす未来を考え抜く想像力を持つこと
③投資力(①と②)の源泉となるのが疑問を持つこと
①変化に気付くこと
五月はもともと企業業績に関心があり会社四季報や日経新聞は読んでいました(P43)。
リーマンショック後に割安株への長期投資を始めて以来、適時開示情報を見るようになります(P43)。
少なくとも見出しだけは全てチェックし、気になる見出しはブログにメモします。
「適時開示情報も見出しだけはすべてチェックし、決算や月次の業績など重要な情報は中身も確認。
そうして気になった情報をエバーノートやブログに記録しておく」(ダイヤモンドZAi2012年10月号)
と言っています。
例としてある日のブログを貼ります。

日経新聞や適時開示情報(決算短信)を豊富に目を通し、変化を見つけるわけですが、その中でも最も分かりやすい変化が業績数字の変化になります。
「銘柄としての企業における変化とは何か。幾つか考えられますが、最もわかりやすいのはやはり決算短信で出てくる業績数値でしょう」(P62)
おそらく上方修正、通期計画超過、上振れ、○倍増益、黒字転換、下方修正、下振れ、○%減益、赤字転落…等ではないでしょうか。
五月のそれまでの投資を見るに、特に重視しているのは「上方修正」でしょう(「上振れ」、「通期計画超過」、「例年の進捗率を大幅上回る」等も上方修正とほとんど同じ意味なので同様に重視しているでしょう)。
「決算短信でみるのはほとんどが表紙だけ。前年同期比や通期と中間の予想に対しての進捗率に注目しています。
業績がいい銘柄に関しては、上方修正がありそうか、上方修正したときのPERは何倍か、というのを判断します」(YenSPA2011年夏号)
と言っています。
五月の言う「変化」とは、上方修正を指すといえます。
②変化がもたらす未来を考え抜く想像力を持つこと
「変化の端緒を見つけたら、思い切って『想像力』を働かせます」(P63)。
「実際にiPhoneが発売されて売れ出したのを見て、この勢いはどこまでいくだろうか?と考える能力を、僕は『想像力』と定義しています」(P64)
このように五月の言う「想像力」とは、その事業(製品、サービス)がどこまで伸びるかという成長性を考える力のことです。
その事業の成長性の判断のため現実に起きたパターンを集めておきます。
「人は、それまで見たことも聞いたことないことに対して想像力を働かせろといってもなかなか出来るものではありません。
しかし、『歴史は繰り返す』という言葉があるように、僕達が忘れていたり知らなかったりするだけで、案外世の中に起きていることにはある特定のパターンがあったりします」(P66)
過去のパターンを当てはめることによって、その事業の成長性の見当をつけるのです。
これらから五月の言う「想像力」をより正確に言うと、業績・株価ともに大きく伸びた過去のパターンに当てはめて、事業の成長性を考える力と言えるでしょう。
気がついたことはエバーノートにメモしています。
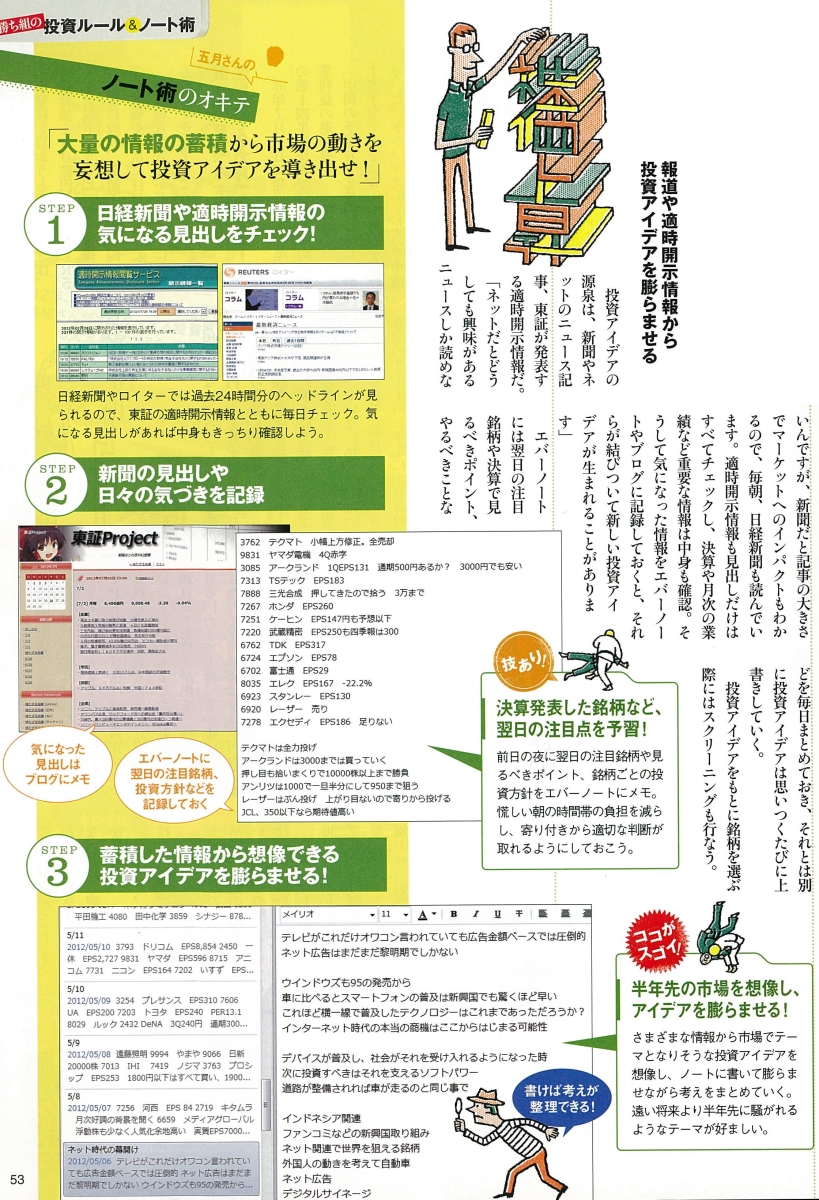
(ダイヤモンドZAi2012年10月号)
五月は想像力(≒過去のパターンに当てはめて、どこまでその事業が伸びるか(成長性)を考える力)を付けるため新聞を読むことを重視しています。
「業績数値の変化からその背景と今後を正確に予測するためには、その根拠となる判断材料をどれだけ持っているかが重要になります。」(P71)
「そのためにも、日頃から幅広い分野の情報を総合的に収集しておくことは投資家にとって必須の行動となります。
そういう意味で、僕は新聞を読むことをとても大事にしていいます。」(P73)
「ネットだとどうしても興味があるニュースしか読めないんですが、新聞だと記事の大きさでマーケットへのインパクトもわかるので、毎朝、日経新聞も読んでいます」(ダイヤモンドZAi2012年10月号)
と言っています。
日経新聞などから過去に業績・株価ともに大きく伸びたパターンを収集しているのでしょう。
③投資力(①と②)の源泉となるのが疑問を持つこと
「会社帰りに通る道沿いの店がいつも行列を作っていれば、
『この店はどうして繁盛しているのだろう……?』。
そのように、普段何気なく見過ごしている事にもふとした疑問を持つことが、投資力の源になっていきます。」(P67)
「今から3年前(※2012年)、電車の中ではスマートフォンでゲームをする人の姿が増え始めました。
チラリと画面を覗き見ると、絵合わせのようなゲームをやっている。
そういえば、向こうの人も同じゲーム。
さっき電車を待っている間に見た人も同じゲーム……あれって一体何なんだろう?そんな風に気づくことが出来ていた人は、今頃億万長者になれたかもしれないのです」(P68)
「世の中に起きているあらゆる変化に対して疑問を持ち続ければ、いつか大きな流れを掴む機会が必ずやってきます」(P68)
五月は世の中で起きている変化に疑問を持ち続けることが重要と言います。
至極正論ですが、五月がこのように自分の身の回りに起こったから投資をしたということは聞いたことがありません。
おそらく「ピーター・リンチの株で勝つ」等を参考に書いた一般論なのではないでしょうか(※註1)。
実際に五月がやっていることは決算資料を読み込むことです。
「決算資料を読み込んで業績の変化に着目し『なぜこうした変化が起こったのだろう?』と疑問を持ち、考えを尽くすのです。」(P71)
「僕としては今後ますます陳腐化していくであろう単純な数字の分析よりも、その先にあるストーリーを読むことに投資の付加価値を見出そうとしています。」(P71)
「ストーリー」とは成長性のことでしょう(※註2)。
決算資料を読み込んで、変化が起こった原因を追究し、想像力を駆使して成長性を見通すことに自身の投資の付加価値を見出したいということです。
今まで述べてきた通り、変化とは上方修正を指し、想像力とは過去に業績・株価ともに大きく伸びたパターンに当てはめて考えることです。
つまり、五月の言う投資力とは、上方修正が起こった原因を追求し、過去に業績・株価ともに大きく伸びたパターンに当てはめて事業の成長性を考える力と言えます。
※註1.「ピーター・リンチの株で勝つ」では、
“テンバガー(10倍上がる株)を見つけるには、まず自分の家の近くから始めることだ。裏庭になければ、商店街や、職場である” (ミレニアムエディションP106)
というように身近なところから投資機会を探すことを主張している。
※註2.「ピーター・リンチの株で勝つ」によると
“その会社の成長の可能性、あるいはそれを推進する材料は何なのかを知ることが必要になってくる。これが「ストーリー」と呼ばれているものである”(ミレニアムエディションP197)
という記述がある
3-2.投資手法について
五月が決算数値の変化に疑問を尽くして投資力(上方修正が起こった原因を追求し、過去に業績・株価ともに大きく伸びたパターンに当てはめて事業の成長性を考える力)を養うとともに投資手法によって利益を上げていきます。
五月の言う投資手法とは「小型の成長株がその頭角を現し始める初動を捉えて集中的に投資をする」(P46)ことです。
投資手法についてのポイントです。
④成長株であること
⑤小型株であること
⑥頭角を現し始める初動を捉えること
⑦集中的に投資すること
④成長株であること
リーマンショック後、五月は当初PBRから見た割安銘柄に投資していました(P57)。
その銘柄のうち、EPSが急回復した銘柄は株価も上昇する一方、EPSが低空飛行の銘柄は株価も冴えませんでした(P57)。
その経験から五月はEPSの成長を重視するようになります(P57)。
五月の投資パターンから察するに、五月の言うEPSの成長とは業績が単純に右肩上がりであることです。
過去から現在に掛けて成長性がある(業績が右肩上がり)だけでなく、将来に渡って成長性(業績が右肩上がり)があることが重要になります。
後述するように、将来に渡って成長性があるかは、企業がストーリーを提示できているかによって見極めます。
「割安」の定義についても、同業他社や過去の業績ではなく、その企業が成長することによって将来実現すると考えられるEPSと比べるものだと言います(P61)。
「テーマ株や市場の雰囲気で盛り上がっているものに惑わされずに、企業そのものの良さや長期的な目線で成長するかを見極めることが大事」(カブドットコム証券2013年10月30日)
と言っています。
⑤小型株であること
五月は小型株はプロのアナリストもおらず業績の一挙一動を見ている投資家の数も少ないと言います(P75)。
こういう企業は経営内容が見えづらいため決算短信に意外性があることが多くなります(P76)。
まだ売上が数十億、数百億レベルの企業ならば、数年で業績が2倍や3倍になることがあります(P76)。
そのような業績変化においても中小型株は大きな魅力です(P76)。
「主力銘柄への投資で一財産を築くのは難しい。
しかし、時価総額が数十億ぐらいの会社で、1年間で株価が数倍になる銘柄は毎年必ずある」(四季報オンライン2015年7月23日)
「小型の株は特定の製品やサービスに特化していることが多いだけに、そこに時代の風が吹けば業績や評価が一変する可能性を秘めている」(P46)
「『市場に価値を発見されていない銘柄』に投資するため、自然と新興銘柄を含めた中小型株になる」(日本証券新聞デジタル2014年11月13日)
小型株の方が大きな値幅が取れるということです。
⑥頭角を現し始める初動を捉えること。
五月が株価が上がり出す「起点」(P84)になりやすいパターンとして3つのパターンを紹介しています(P78)。
(1).優等生が100点満点を取り続けるパターン
(2).優等生が期待外れの点数を取ってしまうパターン
(3).落第生が期待以上の点数を取るパターン
(1).優等生が100点満点を取り続けるパターン。
これらの銘柄は常に良い決算を出しているため、変化が起きていないとも言え、五月はこのような銘柄は苦手としています(P79)。
これらの銘柄は途中からでも上昇に乗りやすいですが、短期間に急騰することもないので、大きな果実を得るには長い期間投資し続ける必要があります(P80)。
(2).優等生が期待外れの点数を取ってしまうパターン。
(1)に当てはまる銘柄が悪い決算出した時に起こります(P80)。
このパターンで利益を得るには空売りが必要になります(P80)。
期待外れの成績が一過性のものであれば、再び1の軌道に戻ることが可能です(P80)。
その場合、一時的に下がった株価が戻る過程で利益を得ることもできます(P80)。
(3).落第生が期待以上の点数を取るパターン。
誰も期待していなかった銘柄が思いのほか良い数字を出した時で、この時、株価はしばしば過激な反応をします(P81)。
短期間に大きなリターンが得られる半面、激しい値動きに耐える必要があり、思わぬ損が出る可能性もあります(P81)。
これは第34章で紹介したクラスのテストの話をブラッシュアップしたものでしょう。
これらは五月が試し買いをしたり、買い増したりする時に使われます。
実際には「(1).優等生が100点満点を取り続けるパターン」は五月が苦手と言うようにこのタイミングで試し買いをすることは少ないでしょう。
「(2).優等生が期待外れの点数を取ってしまうパターン」及び、(2)の傍流である「優等生が一過性の期待外れの成績を取るパターン」、「(3).落第生が期待以上の点数を取るパターン」の3パターンではないでしょうか。
本格的に資金を投入するのは業績の変化が現れた時、即ち上方修正の発表です。
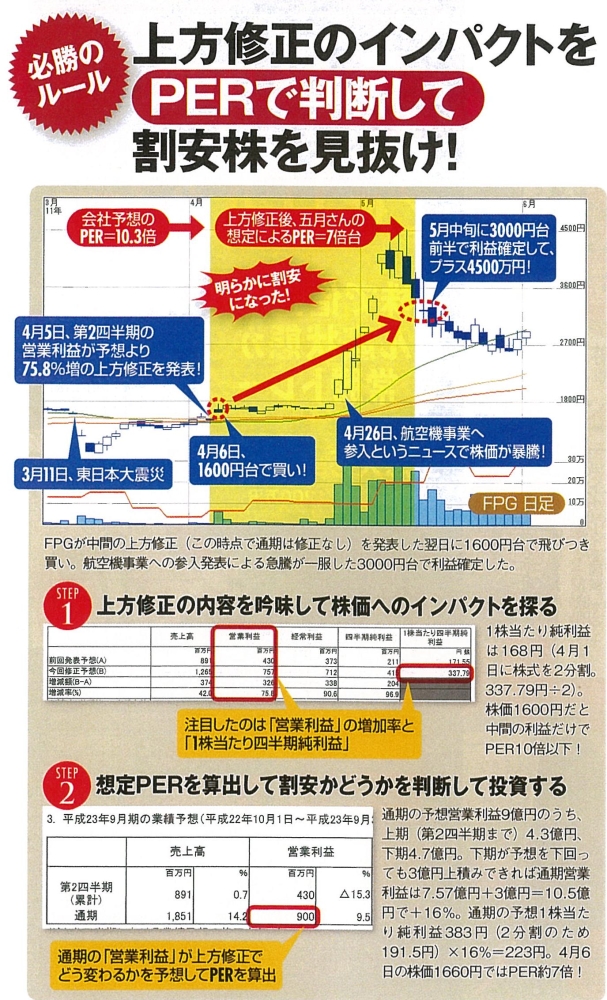
※この時は試し買いはせず上方修正で買って行ったようだ。
(ダイヤモンドZAi2011年10月号)
買った株が上がり続けるかは、企業がストーリー(成長性)を提示できているかどうかです。
「自分の中では『素晴らしい決算だ!やはりこの企業は期待できる』と思えても、それが他の投資家には共感されない、独りよがりな妄想である可能性ももちろんあり、その場合は株価はついてきません」(P84)
「誰が考えてもそうなるだろうなというストーリーを提示できる企業の株は素直に上がっていきます」(P87)
と言います。
「誰が考えてもそうなるだろうなというストーリー」についてです。
一つは過去に業績・株価ともに大きく伸びたパターンを当てはまるかどうかです。
成長力のところで説明した通り、「『歴史は繰り返す』という言葉があるように、僕達が忘れていたり知らなかったりするだけで、案外世の中に起きていることにはある特定のパターンがあったりします」(P66)ということです。
もう一つは世の中の大きな流れに乗ることです。
「一度スマホを手にした人がガラケーに戻ることはないように、電子書籍の市場も伸びることはあっても縮むことは考えにくい。このような「不可逆な成長」の機会を、今後も捉えていきたい」(日経マネー2016年2月号)
というように科学的、あるいは社会的、もしくは文化的な不可避の変化に乗ることです。
五月は著書では触れていませんが、五月が成長性を判断する際に重視していることの一つに経営者の姿勢・発言があります。
高いPERがついている銘柄について、それが一時的にそうなっただけなのか、あるいはその後そのPER通りに成長してくるのかを見極めるには経営者と議論してみないと分からないと言います。
これは2017年3月30日に出演したラジオ日経での発言になります(21分頃)。
成長性の目論見が当たり、十分に値幅が取れれば利確をすることになります。
五月は著書で利確について語ることはありませんでしたが、他のインタビューで触れていることがあります。
「保有する株に対して、数年後のスパンでどれぐらいの業績になるか、というイメージを持つことが大切だと思います。
そこからPERなどからアバウトでもいいので目標株価を逆算する手法を自分なりに磨くべき」(ネットマネー2013年11月号)
五月の実際の投資から見るに、決算説明資料で将来の一株利益(EPS)を調べ、それに株価が過去に高値付けた時のPERを掛け、目標株価(利確予定の株価)を出しています。
⑦集中的に投資すること。
五月は緻密な調査と分析に裏打ちされた割のいい勝負であれば、相応のリスク量を取るべきと考えています(P95)。
限りある機会の中でこれはと思うところには、多少大きな損失が出ることを覚悟してでもリスクを取ります(P96)。
安易な銘柄分散は嫌います(P97)。
ハイリスク・ハイリターンはそれを許容できる個人投資家だからできる戦略だからです(P97)。
カジノのチップのように小さなリスクでの勝ち額を積み上げて、ここぞという時にそれをオール・インします(P98)。
この時に積み上がるのは勝ち額だけでなく、自分の投資判断に対する「自信」も同時高まります(P98)。
上手く行っている間はとことん図に乗って勝負を繰り返していきます(P99)。
投資手法についてまとめます。
銘柄です。
・小型株であること。
・成長株であること。
・経営者に熱意があること。
・成長ストーリーが別の銘柄で業績・株価ともに大きく伸びたパターンに合致しているか、世の中の大きな流れに合致していること。
タイミングです。
・3つのパターンが来た時に試し買いをする。
・上方修正で本格的に資金を投入する。
・目標株価に到達したら利確する(目標株価=過去の高値のPER×将来のEPS)。
・自信がある時は全力で資金を入れる。
3-4.損切りについて
損切りについてです。
五月は損切りについてこう述べています。
「ファンダメンタルズでやる場合は、当初想定したストーリーに狂いがないか、株価の大きな方向性が間違ってないかにだけ注意を払っておけば良く、それ以外の個人的な理由で大切なポジションを手放すようなことは極力すべきではありません」(P90)
損切りのついてのポイントは3点になります。
(1).当初想定したストーリーに狂いがあった場合は損切る
(2).株価の大きな方向性が間違っていた場合は損切る
(3).(1)(2)以外の個人的な理由でポジションを損切ってはいけない
詳細に見ていきます。
(1).当初想定したストーリーに狂いがあった場合は損切る。
五月は、株価というのは絶えず揺れ動くので、どの瞬間が正しい状態なのかは誰にも判断できないものだと言います(P89)。
だからこそ、本当にこの銘柄でいいのか?今考えているストーリーに穴はなかったか?と言う疑いは常に持ち、それをチェックし続けなければいけません(P92)。
そうすれば多少の下落があっても落ち着いて構えていられるようになります(P92)。
一方でストーリーが外れたなら損切りします。
(2).株価の大きな方向性が間違っていた場合は損切る。
株価が予想以上に下落した時は、他の投資家が何らかのリスクを感じて投げている可能性があります(P92)。
下がっている株価に耐える時は、耐えるべきだと断定するに値する十分な裏付けが取れたときだけになります(P94)。
それ以外は損切ります。
五月は2011年6月、フェローテックを75日線を割ったのをきっかけに損切っています。
平均線を一つの基準にしているのでしょう。
(3).(1)(2)以外の個人的な理由でポジションを損切ってはいけない
(1)(2)以外の理由でポジションを手放すようなことは極力すべきでないと五月は言います(P90)。
例えば含み損になりそうだったから売るとか、他で損が出たので利益の出ているポジションを決済するとかです(P90)。
それは市場や銘柄とは無関係な個人の都合の話です(P90)。
ただし、どんなに優秀な企業であっても、金融危機などが発生して経済全体が冷え込めば減収になることは避けられません(P91)。
そのような事態が起きることが懸念される場合には、個別でどんなに良い銘柄でも逃げ出さなければなりません(P91)。
五月は東日本大震災の時に大損した経験から言っているのでしょう。
五月は機械的な損切りルールに関して「買値からいくら下がったから売るという機械的なルールは設けていません」(P89)と言っており、「あとで振り返ってみて、理解できない『余計な下げだったな』という値動きは必ずあるものですが、たまたま買値が悪かった場合は機械的なルールによって「無用の損切り」をしてしまうことになりかねません」(P89)と言っています。
損切りが実行しにくい理由の一つに「銘柄への拘り」があると言います(P87)。
その時に重要となるのが、代替案をどれだけ持っているかになります(P87)。
もっと良い株、効率的に儲かる株があるかもしれないと考えながら取り組む姿勢が、失敗した時の二の矢、三の矢として機能することになります(P88)。
3-5.余談
投資方法の話とは多少それますが、「勝つ投資 負けない投資」に出てくる話をいくつか紹介しておきます。
3-5-1.上方修正
「変化」「その頭角を現し始める初動」というのは、今まで説明してきましたが、「上方修正」を指しています。
一方で「勝つ投資 負けない投資」で五月が投資方法を説明する時に「上方修正」という言葉は使いません。
おそらく隠しているのでしょう。
ただ、P72とP89には「上方修正」という単語が出てきます。
P72ではラオックスが上方修正を出したが、ラオックスがやっている免税ビジネスについてよく知らなかったので取り逃したという話で出てきます。
P89では損切りの話の中で、上方修正が発表されることになる銘柄が売り込まれていたとして、そこで損切りをしてしまうのは無用の損切りであるという話で出てきます。
3-5-2.「何、これ安い!」
P82に「何、これ安い!」という言葉が出てきます。
これはBNFの「何だ、これ安い」を意識したものでしょう。
3-5-3.「ある製造装置メーカー」
P93に「ある製造装置メーカー」の話が出てきます。
「途中までは順調に行っていたものの、ある時から予想に反するきつい売りを浴びるようになり、株価は下落に転じ始めたのです。
その売られ方があまりにも恐怖を感じるものだったため、僕は止む無く損切りしました。
非常に自信のあるアイデアで、それをブログで公開していたこともあって、降りる時には大きな決断を伴いました」
これはフェローテックのことです。
「フェローテック」という銘柄名を隠しているのは、ネット上で買い煽りをして自分だけ逃げたと批判されたのがよほど嫌な思い出なのでしょうか。
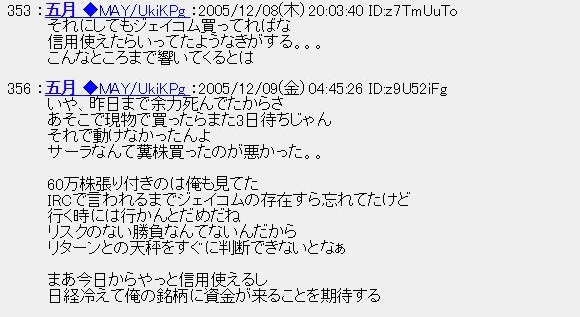
3-5-4.ジェイコム事件
P65にジェイコム事件の話が出てきます。
「2005年の冬に、あのBNFさんを一躍有名人にしたジェイコム事件が起きました。(中略)
その時僕は、リアルタイムでその様子を目撃していました。
ところが、ただの1株も注文を出すことができませんでした。
『誤発注』という概念そのものが僕の頭になかったため、今起きていることが何で、それがどんな機会をもたらすのかについて想像力を働かせる材料を持たなかったのです。
しかし、その前年に電通で起きていた大規模な誤発注事件を知っている投資家にとって、ジェイコムに出た発行済株式数を上回る異常な売りは空前絶後の儲けのチャンスに映ったでしょう。
次の瞬間には、誤って売ってしまった株を買い戻すための膨大な買いが来ることを過去の経験から知っていたからです。」
五月はジェイコム事件では動くことが出来ませんでした。
3-5-5.新聞
銘柄を探す方法として適時開示情報(決算短信)を全て見て、その中から変化を見つけていく方法が「勝つ投資 負けない投資」では紹介されています。
もう一つの方法として新聞を読んで、世の中の流れにはまる企業を探していく方法があります。
第35章で紹介しましたが、カブドットコム証券のインタビューを再掲します。

ただ、銘柄を買うタイミングについては、新聞などから銘柄を選んだ場合も「決算がトリガーになることが多い」ということです(2017年3月30日のラジオ日経より(22分頃))。
3-6.勝ち続けられる人とそうでない人
五月は「勝つ投資 負けない投資」で紹介した投資方法を
「あくまでも僕という人間がこれまでの体験から得られたものについて書き出したに過ぎ」ないと言っており(P101)、
「これさえあれば誰でもどんな相場でも勝ち続けられるという普遍的な手法というものは存在しない」(P102)と言っています。
そこで「勝ち続けられる人とそうでない人を分け隔てる部分」(P102)としているのが「相場の変化に対する嗅覚や対応力」(P102)であり、それは「『今はどのやり方が有効な相場なのか』を常に考えて、最適なアプローチに切り替えること」(P102)と言っています。
そして、それができるのが「真の上級者」(P102)と言っています。
cis伝HOME BNF伝TOP
第36章ギリシャショック①>第36章ギリシャショック②>第36章ギリシャショック③